
AI Industry 每日简报 2026-08-26
执行摘要
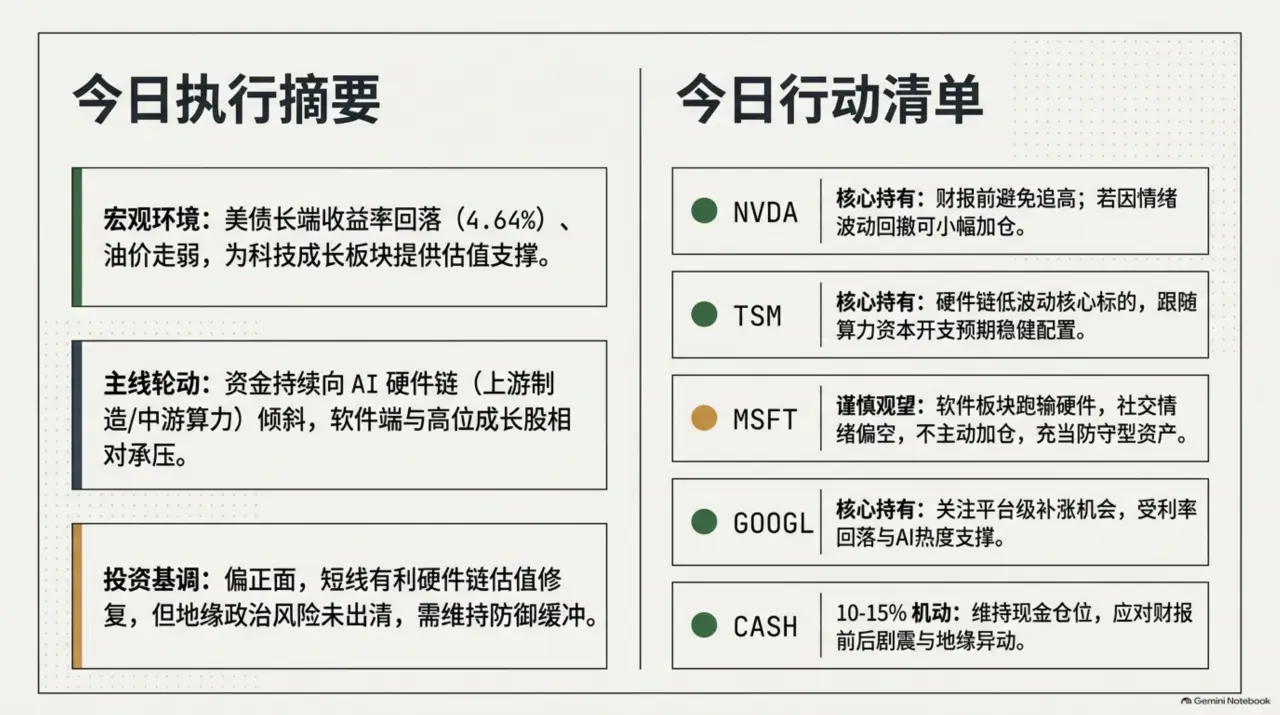
今日概况: 美债长端收益率回落、油价因伊朗—阿曼谈判预期走弱,资金继续偏向AI硬件链,软件与高位成长股相对承压。
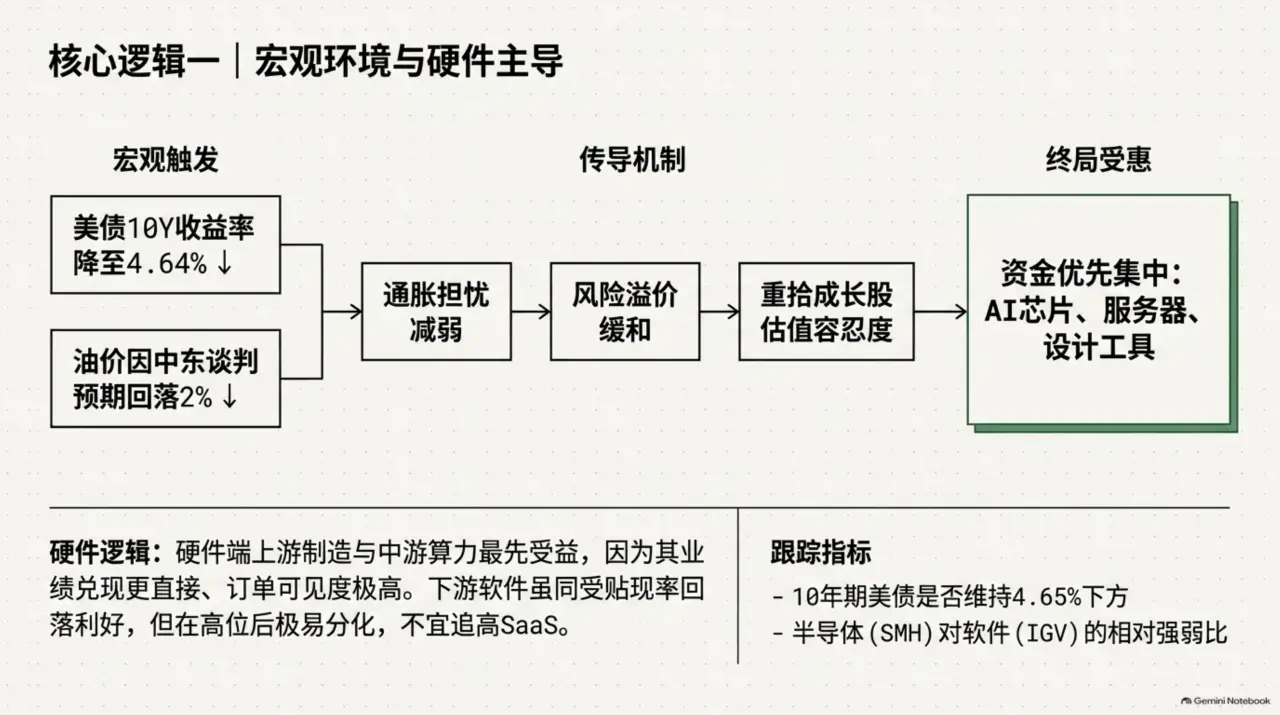
核心事件: Reuters报道油价下跌约2%,背景是伊朗与阿曼就重开霍尔木兹海峡谈判预期升温;同时10年期美债收益率回落至4.64%,为科技成长板块提供估值支撑。
组合影响: 对以NVDA、TSM、MSFT、GOOGL为核心的AI组合偏正面,短线更有利于上游制造与中游算力链,软件端不宜追高。
⚠️ 风险警示: 地缘政治仍未完全出清;若油价重新上行并带动长端利率反弹,科技股估值修复可能被打断。
今日行动清单
- NVDA:财报前以持有为主,若盘前/盘中因情绪波动回撤再评估是否小幅加仓,避免在单日情绪拉升后追价。
- TSM:继续持有;若半导体链跟随SMCI、AMD强势扩散,可作为硬件链低波动配置标的保留核心仓位。
- MSFT:维持持有,若软件板块继续弱于硬件且社交情绪偏空,不主动加仓,等待更清晰催化。
- GOOGL:可继续持有并关注是否出现相对强势补涨,若云与AI应用情绪延续,平台型龙头有望受益。
- 现金:维持约10%-15%机动仓位,用于应对地缘与财报前后���动。
市场全景
主要指数
| 指数 | 点位 | 涨跌幅 | |
|---|---|---|---|
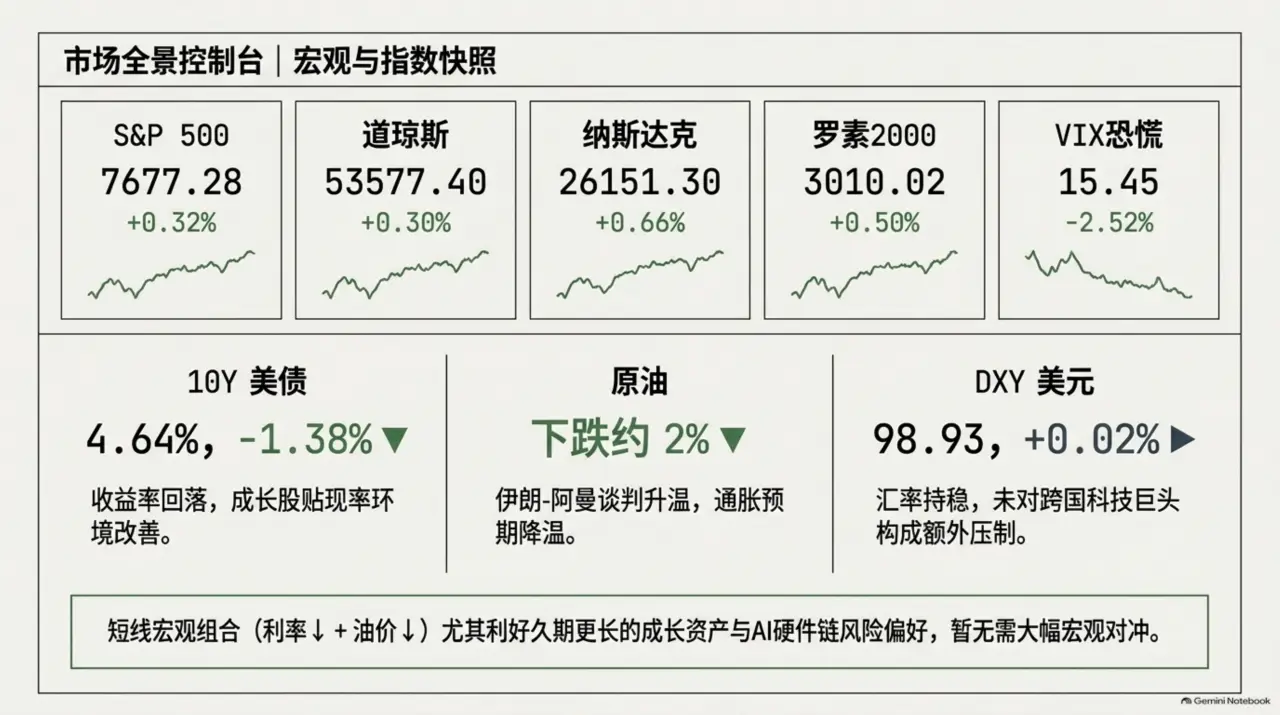
| S&P 500 | 7677.28 | +0.32% | 🟢 |
| 道琼斯 | 53577.40 | +0.30% | 🟢 |
| 纳斯达克 | 26151.30 | +0.66% | 🟢 |
| 罗素2000 | 3010.02 | +0.50% | 🟢 |
| VIX恐慌 | 15.45 | -2.52% | 🟢 |
涨跌幅 TOP5
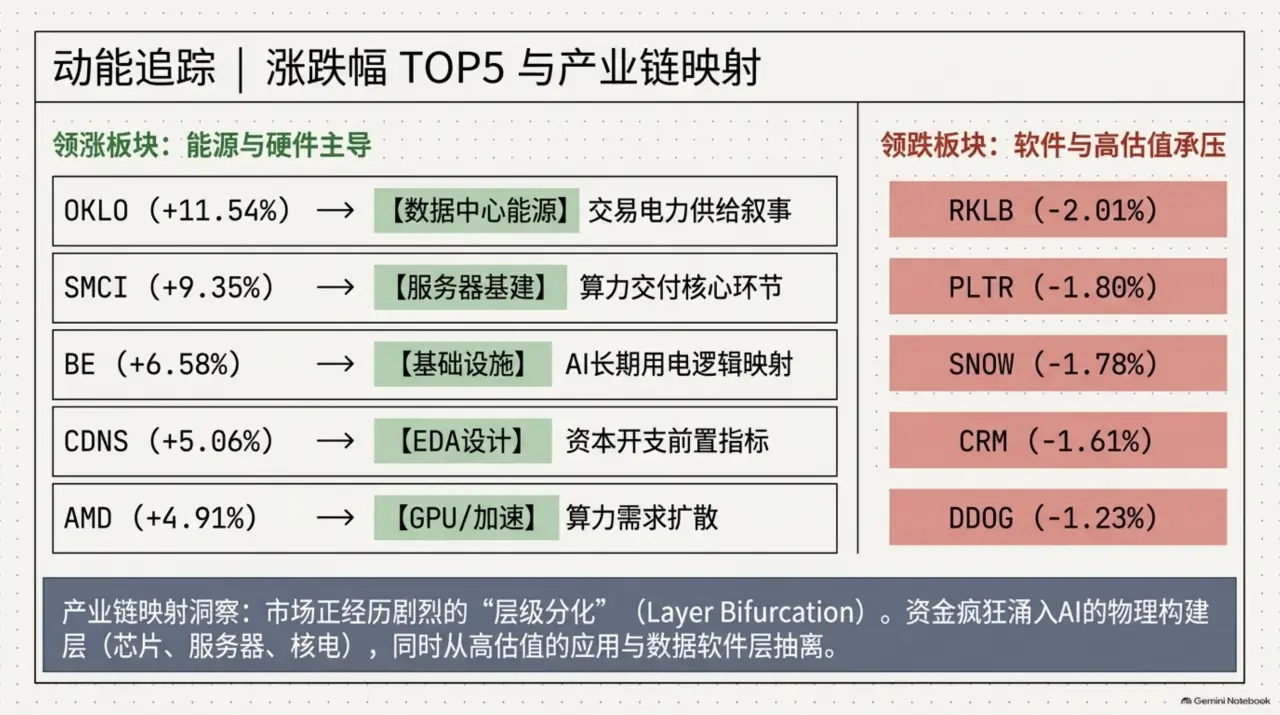
🟢 涨: OKLO +11.54% · SMCI +9.35% · BE +6.58% · CDNS +5.06% · AMD +4.91%
🔴 跌: RKLB -2.01% · PLTR -1.80% · SNOW -1.78% · CRM -1.61% · DDOG -1.23%
宏观快照
DXY 98.93(+0.02%) · 10Y 4.64%(-1.38%) · VIX 15.45(-2.52%)
对AI股影响: 对AI股票而言,这一组合短线有利于估值修复,尤其利好久期更长的成长资产与硬件链风险偏好。
操作建议: 暂不需要大幅宏观对冲,但若10年期收益率重新快速上行,应降低高弹性软件与题材股仓位。
ETF 表现
| 分类 | ETF | 价格 | 涨跌幅 | |
|---|---|---|---|---|
| 半导体 | SMH | $555.82 | +1.65% | 🟢 |
| 半导体 | SOXX | $514.06 | +1.56% | 🟢 |
| 科技 | QQQ | $710.72 | +0.62% | 🟢 |
| 大盘 | VOO | $704.02 | +0.31% | 🟢 |
| 黄金 | GLD | $428.07 | +0.32% | 🟢 |
核心持仓追踪
| 股票 | 今日状态 | 信号 | 关注重点 |
|---|---|---|---|
| NVDA | 今日未提供个股收盘数据;从新闻流看,市场继续围绕其财报与AI算力需求定价,情绪中性偏多。 | ⚪ 持有 | CNBC聚焦其财报前股价形态,短线最大催化仍是业绩与指引。 |
| MSFT | 今日未提供个股收盘数据;在长端利率回落背景下估值环境改善,但社交情绪中MSFT位列最不看好名单。 | 🟡 观望 | 若软件板块继续跑输硬件,MSFT短线更可能表现为防守型平台资产而非高弹性交易标的。 |
| GOOGL | 今日未提供个股收盘数据;受益于利率回落与AI主题热度维持,平台型资产相对受支撑。 | ⚪ 持有 | 若市场从纯硬件扩散至云与应用层,GOOGL是下游平台中的直接受益者之一。 |
| TSM | 今日未提供个股收盘数据;作为上游晶圆代工��心,受AI硬件链强势与算力资本开支预期支撑。 | ⚪ 持有 | 相较高波动GPU与服务器标的,TSM仍是AI资本开支链中更稳健的核心敞口。 |
今日主题与催化剂
1. 利率回落叠加油价走弱,AI硬件链继续占优
事实:10年期美债收益率回落至4.64%,30年期至5.17%,Reuters同时报道油价下跌约2%。这意味着通胀与风险溢价短线缓和,市场愿意重新为成长资产支付更高估值。传导到产业链上,上游制造与中游算力硬件最先受益,因为其业绩兑现更直接、订单可见度更高;下游软件虽也受益于贴现率回落,但在高位后更容易出现分化。推断:只要利率不快速反弹,AI交易主线仍优先集中在芯片、服务器与设计工具。
涉及标的:
- SMCI (+9.35%):中游服务器/基础设施代表,反映资金继续追逐算力交付环节
- AMD (+4.91%):中游加速芯片受益于AI需求扩散与板块风险偏好回升
- CDNS (+5.06%):上游EDA走强,说明市场开始交易更长链条的AI资本开支
操作建议: 仓位上继续偏向上游制造+中游算力,软件端以持有优质龙头为主,不追高高弹性SaaS。
跟踪指标: 10年期美债收益率是否继续低于4.65%附近 · 油价是否延续回落而非重新上冲 · 半导体与服务器标的相对软件板块的强弱比
2. OpenAI与Broadcom定制芯片话题升温,关注AI算力从单一GPU向多元架构扩散
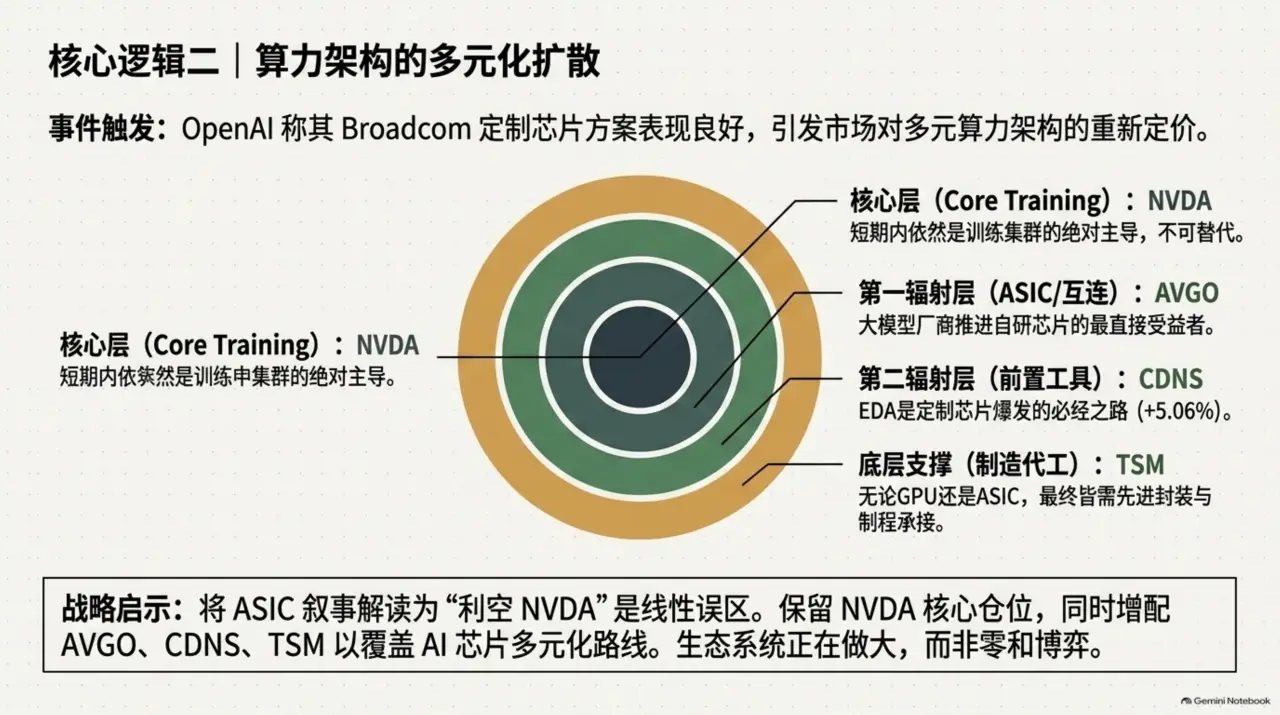
事实:热门科技新闻提到OpenAI称其Broadcom定制芯片方案表现良好,并直接引出“这对Nvidia意味着什么”的讨论。传导逻辑是,下游大模型厂商若持续推进自研/定制ASIC,将把AI资本开支从单一GPU采购,扩展到网络、封装、EDA、代工与服务器整机。对产业链而言,这不是立刻削弱NVDA,而是意味着上游设计工具、代工与互连环节的受益面扩大。推断:短期NVDA仍是训练算力核心,但中期应提高对AVGO、CDNS、TSM这类“非GPU单点”受益者的关注。
涉及标的:
- NVDA:中游GPU龙头,短期仍是训练集群核��供给
- AVGO:定制芯片与互连能力受关注,代表ASIC路线受益方
- TSM:上游先进制程与封装承接多元AI芯片需求
- CDNS (+5.06%):EDA工具是定制芯片扩张的前置受益环节
操作建议: 不要把ASIC叙事简单解读为“利空NVDA”;更合理的做法是保留NVDA核心仓位,同时增配AI芯片多元化受益链。
跟踪指标: 大型云厂商与模型公司是否披露更多自研/定制芯片进展 · TSM先进封装与先进制程需求信号 · EDA公司订单与指引是否继续强化
3. 地缘风险边际缓和但未消失,宏观对冲需求下降而非消失
事实:Reuters多篇报道围绕美国对伊朗制裁、俄美接触与中东人员回流,市场解读为最坏情形暂未升级;欧洲股市也因制裁力度偏软和油价回落而走强。对AI组合的传导是,能源冲击和避险情绪下降,有利于成长股估值修复。与此同时,地缘风险并未结束,一旦霍��木兹海峡相关谈判受阻,油价和长端利率可能同步反弹。推断:当前不需要激进对冲,但需要保留现金与短久期防守工具。
涉及标的:
- OKLO (+11.54%):能源主题高弹性代表,显示市场仍在交易能源与电力供给叙事
- BE (+6.58%):电力/能源基础设施受关注,映射AI用电需求长期逻辑
操作建议: 维持中性偏多仓位,但保留部分现金或短久期资产,不因单日油价回落完全撤掉防守。
跟踪指标: 布油/WTI是否重新转强 · 中东局势 headline 风险是否升级 · 长端美债收益率是否重新上破近期区间
要闻速递
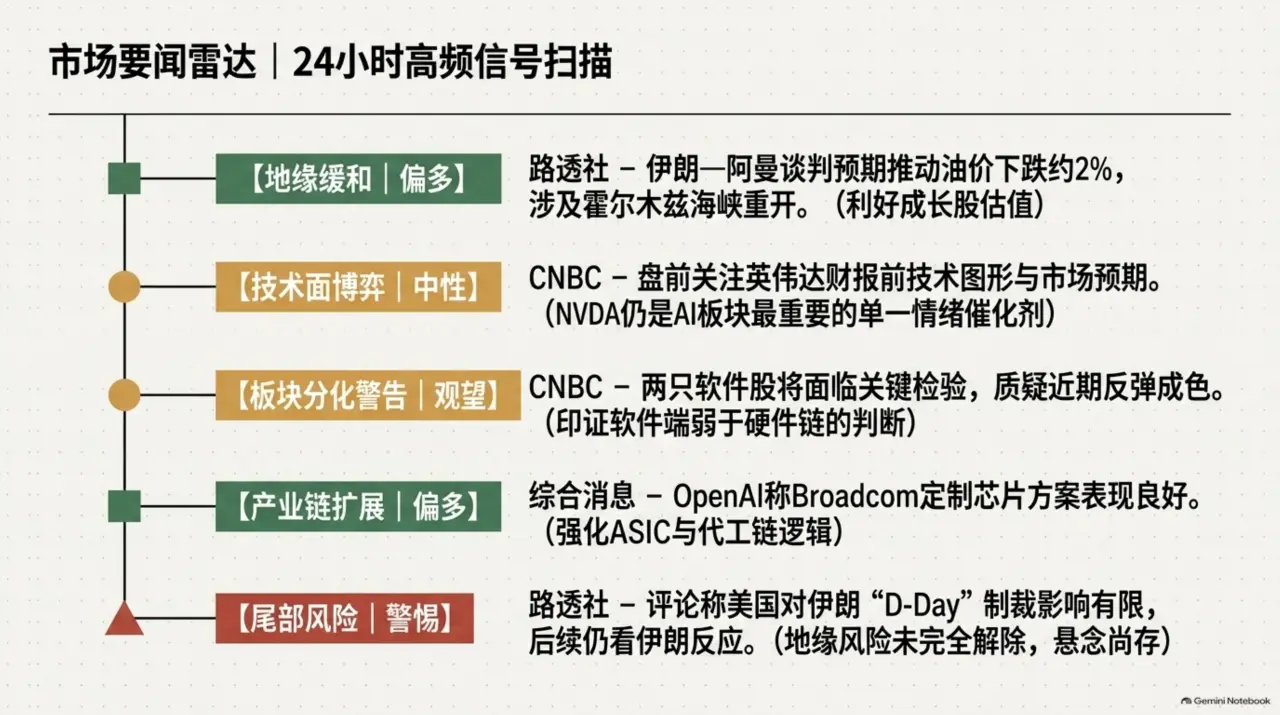
- 🔴 路透评论称美国对伊朗“D-Day”制裁影响有限,后续仍看伊朗反应(Reuters)— 地缘风险未完全解除,但短线未升级有利于科技股风险偏好。
- 🔴 路透:伊朗—阿曼谈判预期推动油价下跌约2%,涉及霍尔木兹海峡重开(Reuters)— 油价回落缓解通胀与利率压力,利好AI成长板块估值。
- 🟡 CNBC关注两只软件股将面临关键检验,质疑近期反弹成色(CNBC)— 提示软件端在AI主线中仍可能弱于硬件链。
- 🔴 CNBC盘前关注英伟达财报前技术图形与市场预期(CNBC)— NVDA仍是AI板块最重要的单一催化剂。
- 🔴 OpenAI称Broadcom定制芯片方案表现良好,市场讨论其对Nvidia的影响(综合消息)— 强化AI芯片多元化路径,利好ASIC、EDA与代工链条关注度。
- 🟡 路透:科技股带动股市上行,同时收益率与油价回落(Reuters)— 印证当前市场主线仍是利率友好环境下的科技风险偏好修复。
智慧资金与情绪信号
国会议员交易
国会交易今日无新增披露,整体信号中性。
解读: 缺乏增量信息,短线对交易决策参考价值有限。
对冲基金持仓
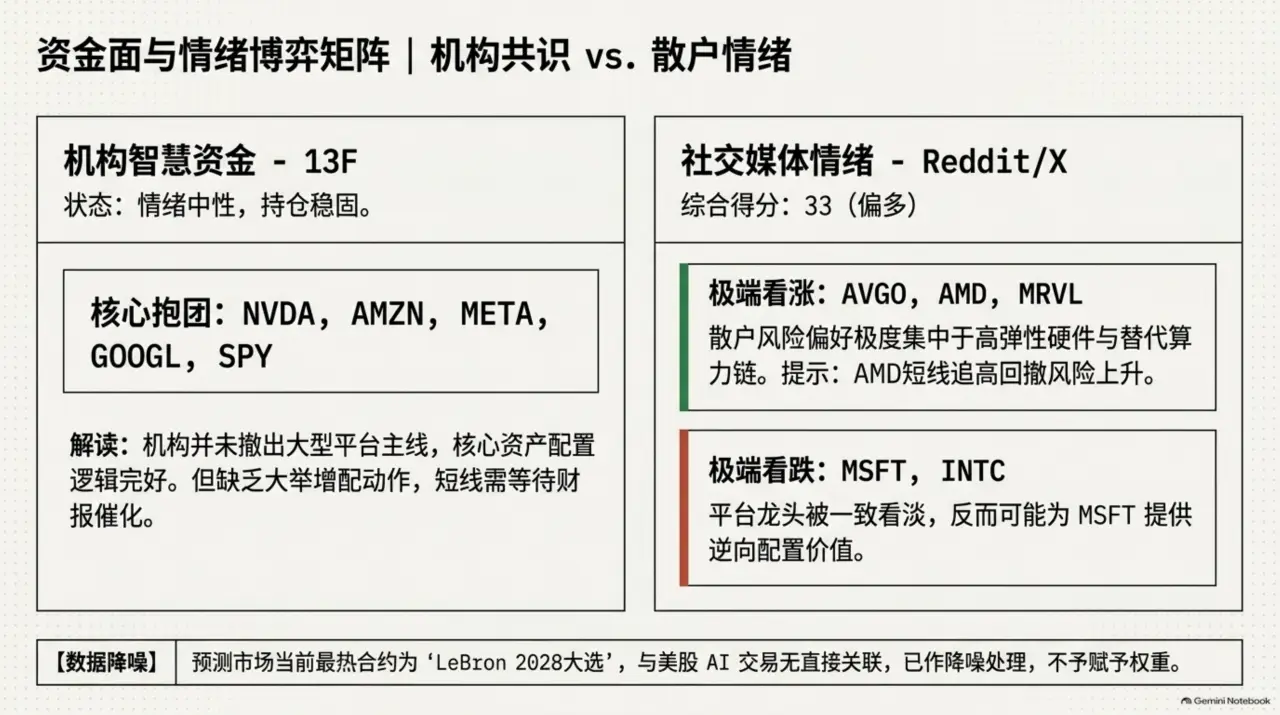
13F追踪的4家基金整体情绪中性,但共识持仓仍集中在NVDA、AMZN、META、GOOGL与SPY。
机构共识: NVDA · AMZN · META · GOOGL · SPY
解读: 机构并未撤出AI与大型平台主线,说明核心资产配置逻辑仍在;但整体中性也意味着短线更依赖催化而非被动增配。
预测市场
预测市场整体情绪中性,但给出的关键合约多为与股市无直接关系��政治娱乐化条目,噪音较大。
| 预测 | 概率 | 市场含义 |
|---|---|---|
| Will LeBron James win the 2028 US Presidential Election? | 100% | 与当前AI投资无直接关联,参考价值低。 |
解读: 该组数据对美股AI交易几乎没有可操作指引,应降低权重。
社交情绪
Reddit/X整体情绪偏多,得分33;最受看好集中在AVGO、AMD、MRVL、AMZN等AI与算力相关标的。
看多: AVGO · RKLB · AMD · MRVL · AMZN
看空: MSFT · INTC · NOW · CRWV
逆向信号:
- ⚠️🟢 AMD: 极端看涨 — 情绪顺风明显,但也意味着短线追高回撤风险上升。
- ⚠️🔴 MSFT: 极端看跌 — 若基本面无新利空,平台龙头被一致看淡反而可能提供逆向配置价值。
解读: 散户风险偏好仍在AI硬件与替代算力链,软件与成熟平台短线关注度不足。
综合研判
信号: 分化(弱) — 机构维持核心AI资产配置,散户偏向追逐硬件高弹性,但整体缺乏一致性强信号。
-
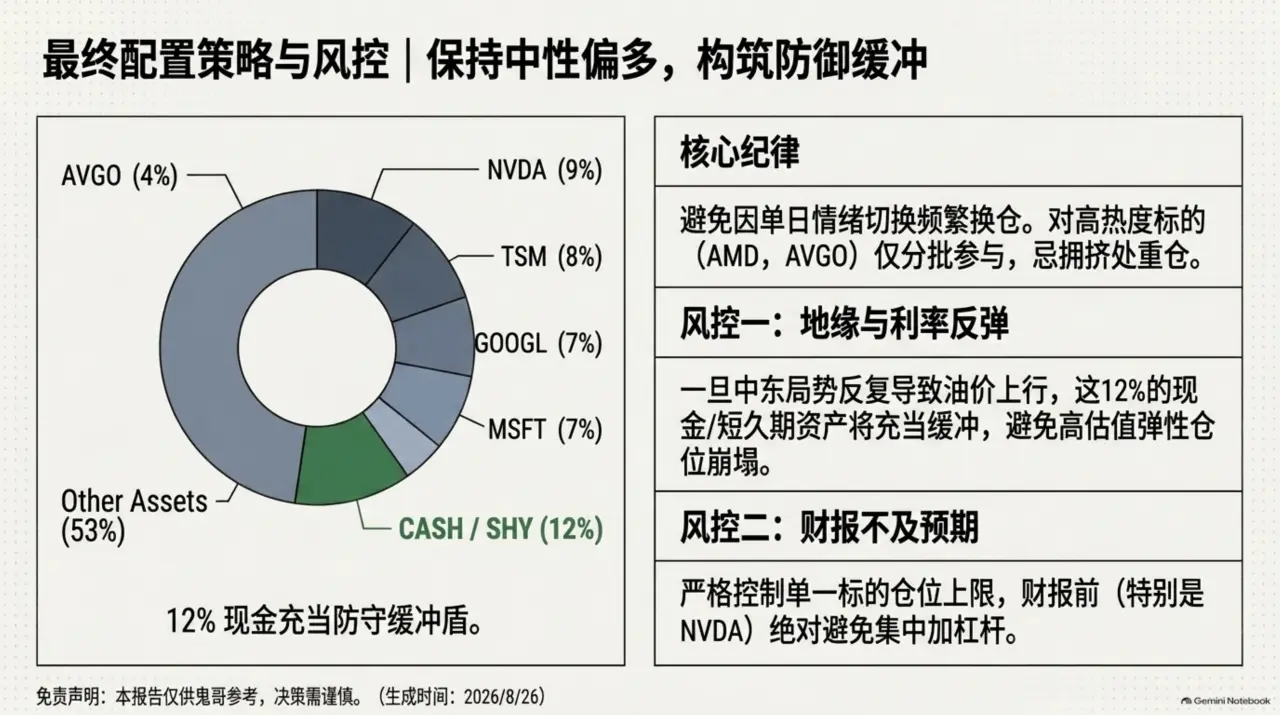
继续把NVDA、TSM、GOOGL作为核心仓位,避免因单日情绪切换频繁换仓。
-
对AMD、AVGO等高热度标的只做分批参与,不在情绪最拥挤时重仓追涨。
-
⚠️ 社交情绪过热的硬件股容易在财报或宏观波动下放大回撤。
-
⚠️ 预测市场数据噪音较高,不宜作为正式仓位调整依据。
策略与配置
立场: 中性 · 现金: 12%
精选标的
| 股票 | 仓位 | 逻辑 | 风险 |
|---|---|---|---|
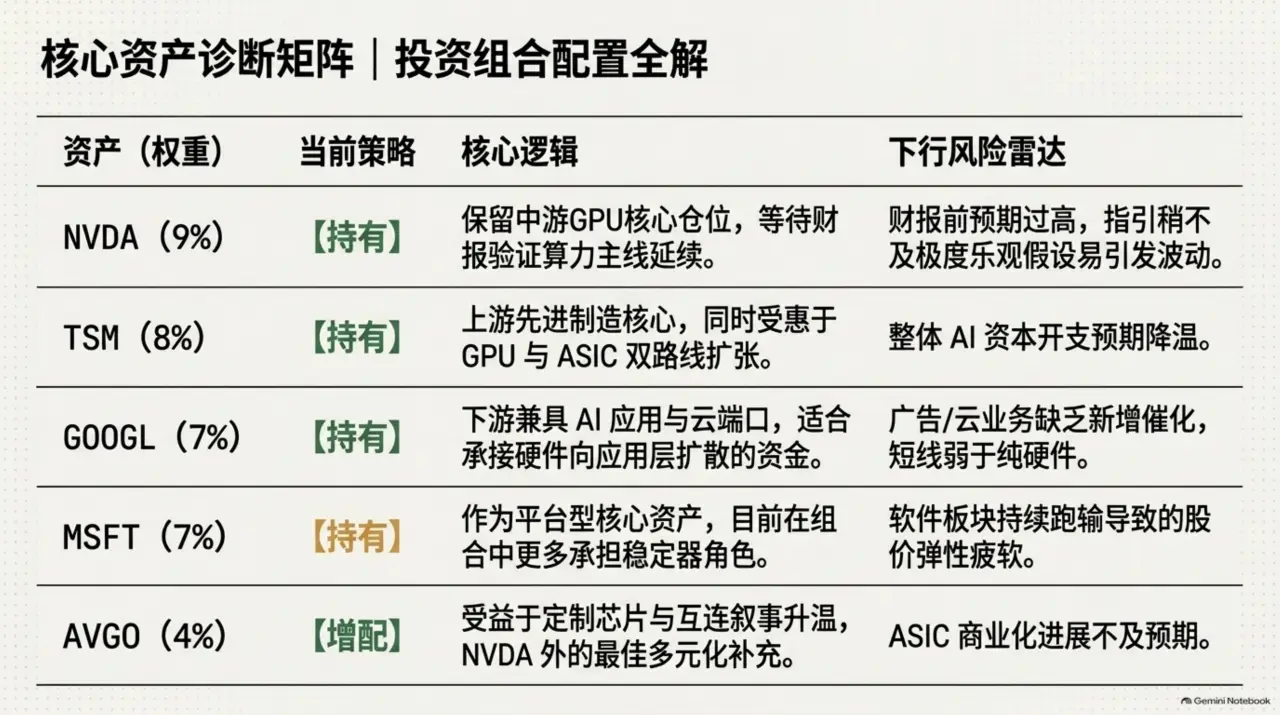
| NVDA | 9% | 保留中游GPU核心仓位,等待财报验证并受益于AI算力主线延续。 | 财报前预期过高,若指引不及市场乐观假设易引发波动。 |
| TSM | 8% | 作为上游先进制造核心,受益于GPU与ASIC双路线扩张。 | 若AI资本开支预期降温,代工链估值弹性会收缩。 |
| GOOGL | 7% | 下游平台中兼具AI应用与云���口,适合承接从硬件向应用扩散的配置。 | 若广告或云业务缺乏新增催化,短线可能继续弱于纯硬件。 |
| MSFT | 7% | 作为平台型核心资产继续持有,更多承担组合稳定器角色。 | 软件板块若持续跑输,股价弹性可能弱于预期。 |
| AVGO | 4% | 受益于定制芯片与互连叙事升温,是NVDA之外的AI芯片多元化补充。 | 若ASIC商业化进展不及预期,主题热度可能快速降温。 |
对冲工具: SHY · 现金
风险控制
| 风险 | 概率 | 对冲 |
|---|---|---|
| 中东局势反复导致油价重新上行并推升长端利率 | 中 | 提高现金与短久期资产比例,减少高估值弹性仓位。 |
| AI龙头财报或指引不及高预期 | 中 | 控制单一标的仓位上限,财报前避免集中加杠杆。 |
附录A:AI 产业链完整行情
| 分类 | 公司 | 代号 | 股价 | 涨跌幅 | |
|---|---|---|---|---|---|
| GPU/加速与半导体 | NVIDIA Corporation | NVDA | $213.05 | +2.19% | 🟢 |
| GPU/加速与半导体 | Advanced Micro Devices | AMD | $479.18 | +4.91% | 🟢 |
| GPU/加速与半导体 | Broadcom Inc. | AVGO | $356.74 | -0.56% | 🔴 |
| GPU/加速与半导体 | QUALCOMM Incorporated | QCOM | $160.56 | +1.28% | 🟢 |
| GPU/加速与半导体 | Micron Technology | MU | $932.97 | +2.48% | 🟢 |
| GPU/加速与半导体 | Arm Holdings plc | ARM | $241.56 | +1.16% | 🟢 |
| GPU/加速与半导体 | Western Digital Corporation | WDC | $450.75 | +3.53% | 🟢 |
| GPU/加速与半导体 | Seagate Technology Holdings | STX | $821.67 | +3.40% | 🟢 |
| 晶圆与制造 | Taiwan Semiconductor | TSM | $417.41 | +1.78% | 🟢 |
| 晶圆与制造 | ASML Holding N.V. | ASML | $1744.16 | +0.23% | 🟢 |
| 设备/EDA | Applied Materials | AMAT | $480.04 | -0.86% | 🔴 |
| 设备/EDA | Lam Research | LRCX | $314.66 | +1.45% | 🟢 |
| 设备/EDA | KLA Corporation | KLAC | $183.34 | +0.97% | 🟢 |
| 设备/EDA | Cadence Design Systems | CDNS | $331.90 | +5.06% | 🟢 |
| 服务器与基础设施 | Super Micro Computer | SMCI | $38.46 | +9.35% | 🟢 |
| 服务器与基础设施 | Dell Technologies | DELL | $451.50 | +4.23% | 🟢 |
| 服务器与基础设施 | Arista Networks | ANET | $190.94 | +1.48% | 🟢 |
| 服务器与基础设施 | Vertiv Holdings | VRT | $255.75 | +0.31% | 🟢 |
| 服务器与基础设施 | CoreWeave Inc. | CRWV | $88.04 | +2.08% | 🟢 |
| 云与平台 | Microsoft Corporation | MSFT | $491.71 | +0.90% | 🟢 |
| 云与平台 | Amazon.com, Inc. | AMZN | $261.06 | -0.39% | 🔴 |
| 云与平台 | Alphabet Inc. | GOOGL | $346.96 | -0.32% | 🔴 |
| 云与平台 | Oracle Corporation | ORCL | $144.76 | +1.62% | 🟢 |
| 应用与软件 | Meta Platforms, Inc. | META | $570.05 | +1.97% | 🟢 |
| 应用与软件 | Salesforce, Inc. | CRM | $205.69 | -1.61% | 🔴 |
| 应用与软件 | Snowflake Inc. | SNOW | $317.02 | -1.78% | 🔴 |
| 应用与软件 | Datadog, Inc. | DDOG | $222.99 | -1.23% | 🔴 |
| 自动驾驶/机器人 | Tesla, Inc. | TSLA | $350.25 | +0.37% | 🟢 |
| 自动驾驶/机器人 | Rocket Lab USA, Inc. | RKLB | $66.91 | -2.01% | 🔴 |
| 数据中心能源 | Vistra Corp. | VST | $139.03 | +2.48% | 🟢 |
| 数据中心能源 | Constellation Energy | CEG | $278.42 | +1.82% | 🟢 |
| 数据中心能源 | Oklo Inc. | OKLO | $44.27 | +11.54% | 🟢 |
| 数据中心能源 | Bloom Energy | BE | $217.45 | +6.58% | 🟢 |
| 其他 | Apple Inc. | AAPL | $309.90 | -0.14% | 🔴 |
| 其他 | Intel Corporation | INTC | $87.48 | +0.25% | 🟢 |
| 其他 | Marvell Technology | MRVL | $240.38 | +4.84% | 🟢 |
| 其他 | Palantir Technologies | PLTR | $172.73 | -1.80% | 🔴 |
| 其他 | Eli Lilly and Company | LLY | $1233.66 | -1.06% | 🔴 |
| 其他 | JPMorgan Chase & Co. | JPM | $356.69 | +0.08% | 🟢 |
未上市重要主体:OpenAI / Anthropic / xAI / Perplexity
附录B:利率与汇率详情
美债收益率:
| 期限 | 收益率 | 涨跌幅 | 趋势 |
|---|---|---|---|
| 3M | 3.71% | +0.05% | ➡️ |
| 5Y | 4.35% | -1.29% | ➡️ |
| 10Y | 4.64% | -1.38% | ➡️ |
| 30Y | 5.17% | -1.09% | ➡️ |
收益率曲线: ✅ 正常,2Y-10Y利差 +0.93%
主要货币对:
| 货币对 | 汇率 | 涨跌幅 | 美元动向 |
|---|---|---|---|
| USDCHF | 0.8025 | +0.22% | 持稳 |
| USDSGD | 1.2693 | +0.00% | 持稳 |
| USDJPY | 158.9800 | -0.14% | 持稳 |
| USDCNH | 6.7195 | +0.05% | 持稳 |
免责声明: 本报告仅供鬼哥参考,不构成投资建议。投资有风险,决策需谨慎。 但以鬼哥的智慧,想亏钱都难。
报告生成时间: 2026/8/26 2:45:35